Từ ngày 01/3/2026, Luật Đầu tư 2025 (Luật số 143/2025/QH15) chính thức thay thế Luật Đầu tư 2020, kéo theo hàng loạt thay đổi quan trọng về thủ tục cấp phép, điều kiện tiếp cận thị trường và cơ chế quản lý dòng vốn đầu tư nước ngoài tại Việt Nam. Trong bối cảnh khung pháp lý liên tục được cập nhật, việc lựa chọn một đơn vị tư vấn đầu tư quốc tế am hiểu sâu cả pháp luật đầu tư, pháp luật doanh nghiệp lẫn thực tiễn quản lý ngoại hối là yếu tố quyết định giúp nhà đầu tư triển khai dự án đúng tiến độ, tối ưu chi phí và hạn chế rủi ro pháp lý.
Dịch Vụ Tư Vấn Đầu Tư Quốc Tế Là Gì?
Tư vấn đầu tư quốc tế là hoạt động hỗ trợ nhà đầu tư (cá nhân, tổ chức nước ngoài đầu tư vào Việt Nam, hoặc doanh nghiệp Việt Nam đầu tư ra nước ngoài) trong toàn bộ vòng đời của một dự án đầu tư — từ giai đoạn nghiên cứu tiền khả thi, lựa chọn hình thức đầu tư phù hợp, chuẩn bị hồ sơ pháp lý, đàm phán và soạn thảo hợp đồng, cho đến giai đoạn vận hành, tuân thủ và xử lý các vấn đề phát sinh trong suốt quá trình đầu tư.
Tại Việt Nam, đầu tư quốc tế được thực hiện theo nhiều hình thức khác nhau, mỗi hình thức có điều kiện, trình tự thủ tục và nghĩa vụ thuế riêng biệt:
- Đầu tư trực tiếp nước ngoài (FDI): thành lập tổ chức kinh tế có vốn nước ngoài, mua vốn góp/cổ phần để sở hữu từ 51% vốn điều lệ, nhận chuyển nhượng dự án đầu tư, hoặc tham gia hợp đồng BCC/PPP.
- Đầu tư gián tiếp nước ngoài (FPI): mua bán chứng khoán, góp vốn vào doanh nghiệp chưa niêm yết dưới ngưỡng chi phối, ủy thác đầu tư.
- Tín dụng quốc tế: vay vốn thương mại từ nước ngoài, tiếp nhận vốn ODA và vốn vay ưu đãi.
- Đầu tư từ Việt Nam ra nước ngoài: thành lập tổ chức kinh tế, đầu tư theo hợp đồng, góp vốn/mua cổ phần tại nước ngoài.
Việc xác định đúng hình thức đầu tư ngay từ đầu có ý nghĩa quyết định, bởi mỗi hình thức kéo theo một bộ hồ sơ, một cơ quan có thẩm quyền cấp phép và một cơ chế chuyển tiền/chuyển lợi nhuận khác nhau.
Vì Sao Doanh Nghiệp Cần Đơn Vị Tư Vấn Đầu Tư Quốc Tế Chuyên Nghiệp?
1. Khung pháp lý thay đổi nhanh và có nhiều lớp quy định chồng lấn
Một giao dịch đầu tư quốc tế điển hình chịu sự điều chỉnh đồng thời của Luật Đầu tư 2025, Luật Doanh nghiệp, Luật Đất đai, Luật Kinh doanh Bất động sản, Luật Cạnh tranh (quy định về thông báo tập trung kinh tế), pháp luật ngoại hối (quản lý tài khoản DICA/IICA), pháp luật thuế (bao gồm cả cơ chế thuế tối thiểu toàn cầu theo Nghị quyết 107/2023/QH15) và các điều ước quốc tế mà Việt Nam là thành viên (WTO, CPTPP, EVFTA…). Việc thiếu sót một điều kiện nhỏ có thể khiến hồ sơ bị trả lại hoặc dự án bị chậm tiến độ hàng tháng trời.
2. Quy trình cấp phép mới (ERC trước IRC) tiềm ẩn rủi ro nếu không được tư vấn kỹ
Luật Đầu tư 2025 lần đầu tiên cho phép nhà đầu tư nước ngoài xin cấp Giấy chứng nhận đăng ký doanh nghiệp (ERC) trước khi có Giấy chứng nhận đăng ký đầu tư (IRC), giúp rút ngắn thời gian tiếp cận thị trường. Tuy nhiên, nhà đầu tư bắt buộc phải hoàn thành thủ tục xin IRC trong vòng 12 tháng kể từ ngày được cấp ERC — nếu không, hiện chưa có quy định rõ ràng về cách xử lý. Đây là điểm mà đơn vị tư vấn có kinh nghiệm cần giúp nhà đầu tư hoạch định lộ trình chuẩn bị hồ sơ song song, tránh rủi ro pháp lý không đáng có.
3. Cơ cấu dòng vốn và nghĩa vụ thuế xuyên biên giới ngày càng phức tạp
Việc chuyển vốn qua tài khoản vốn đầu tư trực tiếp (DICA), tài khoản vốn đầu tư gián tiếp (IICA), nghĩa vụ kê khai và nộp thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với cổ tức/lợi nhuận được chia, cùng với cơ chế thuế tối thiểu toàn cầu áp dụng cho các tập đoàn đa quốc gia có doanh thu hợp nhất từ 750 triệu EUR trở lên, đòi hỏi nhà đầu tư phải có phương án hoạch định thuế và dòng tiền ngay từ giai đoạn thiết kế cơ cấu đầu tư.
Phạm Vi Dịch Vụ Tư Vấn Đầu Tư Quốc Tế Của Chúng Tôi
Với đội ngũ chuyên gia có chứng chỉ Lead Auditor quốc tế, nền tảng luật học và kinh nghiệm tư vấn thực tế cho nhiều doanh nghiệp FDI tại Việt Nam, chúng tôi cung cấp dịch vụ tư vấn đầu tư quốc tế trọn gói, bao gồm:
- Tư vấn lựa chọn hình thức đầu tư phù hợp (thành lập tổ chức kinh tế, góp vốn/mua cổ phần, nhận chuyển nhượng dự án, BCC, PPP) dựa trên mục tiêu kinh doanh, ngành nghề và tỷ lệ sở hữu mong muốn của nhà đầu tư.
- Tư vấn và thực hiện thủ tục xin cấp Giấy chứng nhận đăng ký đầu tư (IRC), Giấy chứng nhận đăng ký doanh nghiệp (ERC), chấp thuận chủ trương đầu tư, và các giấy phép con theo ngành nghề kinh doanh có điều kiện.
- Tư vấn thủ tục đăng ký góp vốn, mua cổ phần, mua phần vốn góp (M&A Approval) đối với giao dịch M&A có yếu tố nước ngoài.
- Tư vấn mở và vận hành tài khoản vốn đầu tư trực tiếp (DICA)/tài khoản vốn đầu tư gián tiếp (IICA), thủ tục chuyển vốn vào và chuyển lợi nhuận ra nước ngoài đúng quy định.
- Soạn thảo, rà soát hợp đồng đầu tư quốc tế: hợp đồng liên doanh (JVA), hợp đồng mua cổ phần (SPA), hợp đồng hợp tác kinh doanh (BCC), hợp đồng chuyển nhượng dự án (PTA), hợp đồng đối tác công tư (PPP).
- Tư vấn thuế xuyên biên giới, bao gồm thuế thu nhập doanh nghiệp/cá nhân đối với lợi nhuận chuyển ra nước ngoài, và đánh giá tác động của thuế tối thiểu toàn cầu đối với các ưu đãi đầu tư.
- Tư vấn tín dụng quốc tế: đăng ký khoản vay nước ngoài trung – dài hạn, cơ cấu bảo đảm khoản vay, thủ tục với Ngân hàng Nhà nước.
- Tư vấn đầu tư ra nước ngoài cho doanh nghiệp Việt Nam, bao gồm cả doanh nghiệp có vốn nước ngoài chi phối trên 50%.
Câu Hỏi Thường Gặp Về Tư Vấn Đầu Tư Quốc Tế
Nhà đầu tư nước ngoài có bắt buộc phải có IRC trước khi thành lập công ty tại Việt Nam không? Không hoàn toàn. Theo quy trình mới của Luật Đầu tư 2025, nhà đầu tư có thể xin cấp ERC trước, sau đó hoàn thiện IRC trong vòng 12 tháng. Tuy nhiên hồ sơ ERC vẫn phải cam kết đáp ứng điều kiện tiếp cận thị trường ngay từ đầu.
Chuyển lợi nhuận ra nước ngoài cần điều kiện gì? Doanh nghiệp phải đã hoàn thành nghĩa vụ thuế TNDN, nộp báo cáo tài chính đã kiểm toán, nộp thông báo chuyển lợi nhuận cho cơ quan thuế, và thực hiện chuyển tiền qua tài khoản DICA.
Thời gian trung bình để hoàn tất thủ tục thành lập doanh nghiệp FDI là bao lâu? Tùy ngành nghề và địa phương, thời gian có thể dao động từ 4–12 tuần nếu hồ sơ được chuẩn bị đầy đủ và đúng quy định ngay từ đầu — đây cũng là lý do vì sao vai trò tư vấn chuyên nghiệp giúp rút ngắn đáng kể thời gian triển khai thực tế.
Liên Hệ Tư Vấn Đầu Tư Quốc Tế
Nếu doanh nghiệp của bạn đang có kế hoạch đầu tư vào Việt Nam, mở rộng đầu tư ra nước ngoài, hoặc cần rà soát lại cơ cấu đầu tư hiện tại để phù hợp với Luật Đầu tư 2025, hãy liên hệ với chúng tôi để được tư vấn miễn phí bước đầu.
ISC Global Co., Ltd.
Hotline: +84 933 096 426 – +84 868 591 260 (Zalo)
Email: info@iscglobal.asia | van.pham@iscglobal.asia
Website: iscglobal.asia | iscglobal.edu.vn

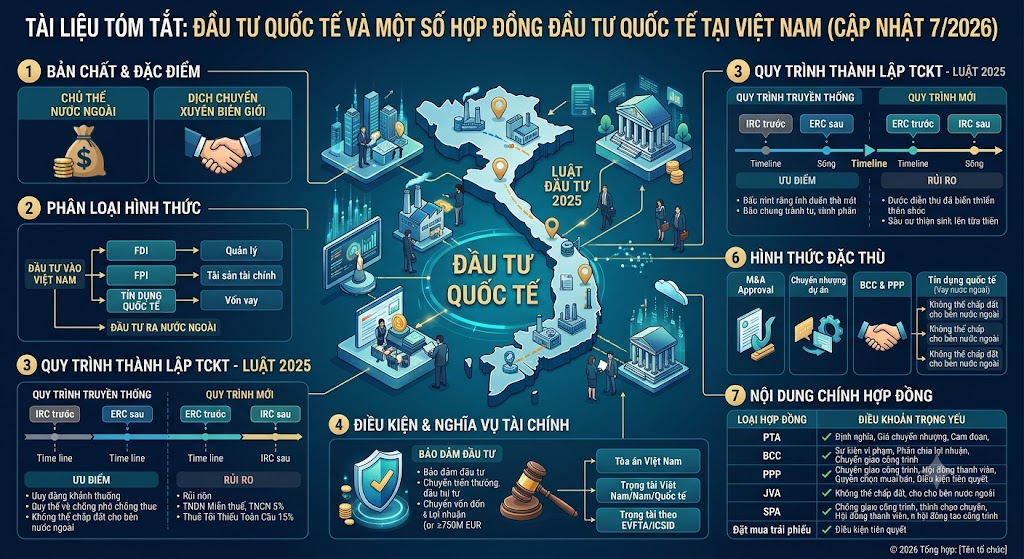
Tài liệu Tóm tắt: Đầu tư Quốc tế và Một số Hợp đồng Đầu tư Quốc tế
Tài liệu này cung cấp một cái nhìn tổng quan và phân tích chuyên sâu về khung pháp lý đầu tư quốc tế tại Việt Nam, trọng tâm là Luật Đầu tư 2025 (Luật số 143/2025/QH15) và các quy định hướng dẫn thi hành cập nhật đến tháng 7/2026.
Khung pháp lý về đầu tư quốc tế tại Việt Nam đang bước vào giai đoạn mới với việc áp dụng Luật Đầu tư 2025, mang lại những thay đổi căn bản trong quy trình thành lập tổ chức kinh tế và cơ chế quản lý vốn. Điểm nổi bật nhất là việc cho phép nhà đầu tư nước ngoài lựa chọn quy trình cấp Giấy chứng nhận đăng ký doanh nghiệp (ERC) trước Giấy chứng nhận đăng ký đầu tư (IRC) để rút ngắn thời gian tiếp cận thị trường. Tuy nhiên, đi kèm với đó là các yêu cầu khắt khe hơn về thuế tối thiểu toàn cầu (15% đối với các tập đoàn đa quốc gia có doanh thu trên 750 triệu EUR) và các điều kiện tiếp cận thị trường dựa trên cả nội luật và các điều ước quốc tế. Việc lựa chọn hình thức đầu tư (FDI, FPI, BCC hay PPP) và cấu trúc giao dịch (M&A hay chuyển nhượng dự án) đòi hỏi sự thẩm định kỹ lưỡng về điều kiện pháp lý, nghĩa vụ thuế và cơ chế giải quyết tranh chấp.
1. Bản chất và Đặc điểm của Đầu tư Quốc tế
Đầu tư quốc tế được định nghĩa là hoạt động đầu tư xuyên biên giới nhằm đạt được lợi ích lâu dài trong một doanh nghiệp hoạt động tại một nền kinh tế khác với nền kinh tế của chủ đầu tư, với mục đích giành quyền quản lý thực sự doanh nghiệp (theo IMF).
Các đặc điểm cốt lõi:
- Chủ thể: Cá nhân hoặc tổ chức nước ngoài.
- Sự dịch chuyển: Chuyển tiền hoặc tài sản xuyên biên giới từ quốc gia xuất khẩu vốn sang quốc gia tiếp nhận vốn.
- Tính dài hạn: Gắn liền với chiến lược kinh doanh lâu dài, khác với các dòng vốn đầu cơ ngắn hạn.
- Mục đích: Tìm kiếm lợi nhuận hoặc kết hợp các mục tiêu xã hội/phát triển (đối với vốn ODA).
2. Phân loại các Hình thức Đầu tư Quốc tế
2.1. Đầu tư nước ngoài vào Việt Nam
Dựa trên phương thức quản lý và bản chất dòng vốn, đầu tư vào Việt Nam được chia thành ba nhóm chính:
| Hình thức | Đặc điểm chính | Các phương thức cụ thể |
| Đầu tư trực tiếp (FDI) | Nhà đầu tư tham gia quản lý trực tiếp | Thành lập TCKT; Mua cổ phần/vốn góp ≥ 51%; Nhận chuyển nhượng dự án; Hợp đồng BCC; Dự án PPP. |
| Đầu tư gián tiếp (FPI) | Đầu tư qua tài sản tài chính, không nắm quyền chi phối | Mua bán chứng khoán; Mua cổ phần < 51% (không thuộc diện FDI); Ủy thác đầu tư bằng VNĐ. |
| Tín dụng quốc tế | Cung cấp nguồn vốn vay | Tín dụng thương mại (vị lợi nhuận); ODA và vốn vay ưu đãi (hỗ trợ phát triển/an sinh xã hội). |
2.2. Đầu tư từ Việt Nam ra nước ngoài
Nhà đầu tư Việt Nam có thể thực hiện đầu tư qua:
- Thành lập tổ chức kinh tế hoặc đầu tư theo hợp đồng tại nước tiếp nhận.
- Góp vốn, mua cổ phần để quản lý tổ chức kinh tế nước ngoài.
- Đầu tư chứng khoán, giấy tờ có giá qua các quỹ hoặc định chế tài chính quốc tế.
3. Phân tích Chi tiết Quy trình Thành lập Tổ chức Kinh tế (TCKT)
Luật Đầu tư 2025 thiết lập hai quy trình song song để nhà đầu tư lựa chọn:
3.1. Quy trình 1 (Truyền thống)
Nhà đầu tư phải có dự án được thẩm định và cấp IRC trước, sau đó mới được cấp ERC.
- Ưu điểm: Dự án được cơ quan nhà nước chấp thuận đầy đủ trước khi pháp nhân ra đời, giảm rủi ro pháp lý về sau.
3.2. Quy trình 2 (Mới – Theo Luật 2025)
Cho phép cấp ERC trước, sau đó hoàn thiện thủ tục cấp IRC.
- Ưu điểm: Rút ngắn thời gian tiếp cận thị trường; nhà đầu tư có ngay pháp nhân để thuê văn phòng, tuyển dụng nhân sự.
- Rủi ro/Bất cập: Trong 12 tháng nếu không được cấp IRC, hiện chưa có cơ chế xử lý ERC rõ ràng; rủi ro phát sinh doanh nghiệp “ma” không có dự án thực tế.
4. Điều kiện Tiếp cận Thị trường và Nghĩa vụ Tài chính
4.1. Điều kiện tiếp cận thị trường
Được xác định bởi nội luật và các điều ước quốc tế (WTO, CPTPP, EVFTA…). Bao gồm:
- Ngành nghề: Danh mục cấm hoặc tiếp cận có điều kiện.
- Giới hạn: Tỷ lệ sở hữu vốn; hình thức đầu tư; năng lực nhà đầu tư; yêu cầu giấy phép con.
4.2. Chuyển vốn và lợi nhuận
- Kênh thực hiện: Phải qua tài khoản chuyên dụng mở tại ngân hàng được phép.
- DICA: Dùng cho đầu tư trực tiếp (ngoại tệ hoặc VNĐ).
- IICA: Dùng cho đầu tư gián tiếp (chỉ bằng VNĐ).
- Điều kiện chuyển lợi nhuận: Phải hoàn thành nghĩa vụ tài chính, nộp tờ khai quyết toán thuế TNDN và có báo cáo tài chính kiểm toán.
4.3. Chế độ Thuế
- Nhà đầu tư là pháp nhân: Miễn thuế TNDN tại Việt Nam đối với lợi nhuận được chia nếu doanh nghiệp tại Việt Nam đã đóng thuế TNDN đầy đủ.
- Nhà đầu tư là cá nhân: Phải nộp thuế TNCN 5% trên lợi nhuận/cổ tức được chia.
- Thuế tối thiểu toàn cầu (Nghị quyết 107/2023/QH15): Áp dụng cho tập đoàn có doanh thu hợp nhất ≥ 750 triệu EUR. Thuế suất tối thiểu là 15%. Nếu thuế suất thực tế thấp hơn, tập đoàn phải nộp phần chênh lệch (Thuế bổ sung = 15% – Thuế thực tế).
5. Bảo đảm Đầu tư và Giải quyết Tranh chấp
5.1. Các biện pháp bảo đảm
Chính phủ Việt Nam cam kết bảo đảm quyền sở hữu tài sản (không quốc hữu hóa trái phép), bảo đảm chuyển tài sản ra nước ngoài (vốn, thu nhập hợp pháp) và bảo đảm duy trì ưu đãi khi pháp luật thay đổi.
5.2. Cơ chế giải quyết tranh chấp
Tùy thuộc vào chủ thể và tính chất tranh chấp, thẩm quyền giải quyết được quy định như sau:
- Tranh chấp giữa các nhà đầu tư (trong đó có ít nhất một bên nước ngoài): Tòa án Việt Nam; Trọng tài Việt Nam; Trọng tài nước ngoài; Trọng tài quốc tế hoặc Trọng tài vụ việc.
- Tranh chấp giữa nhà đầu tư nước ngoài với cơ quan nhà nước: Tòa án Việt Nam hoặc Trọng tài (Quy chế như ICSID, PCA, ICC; Vụ việc theo UNCITRAL; hoặc cơ chế đặc biệt theo EVFTA).
6. Các Hình thức Đầu tư Đặc thù khác
6.1. Góp vốn, mua cổ phần (M&A)
Cần xin chấp thuận M&A Approval trong các trường hợp:
- Tăng tỷ lệ vốn nước ngoài tại ngành nghề có điều kiện.
- Giao dịch dẫn đến nhà đầu tư nước ngoài nắm quyền chi phối (>50% vốn).
- Doanh nghiệp mục tiêu có quyền sử dụng đất tại khu vực biên giới, ven biển, khu vực ảnh hưởng đến an ninh quốc phòng.
6.2. Chuyển nhượng dự án đầu tư
Là hình thức phức tạp hơn M&A vì đối tượng là tài sản dự án. Phải đáp ứng điều kiện về đất đai, kinh doanh bất động sản và điều chỉnh IRC. Thuế TNDN đối với bên chuyển nhượng là 20%.
6.3. Hợp đồng Hợp tác kinh doanh (BCC) và Đối tác công tư (PPP)
- BCC: Hợp tác phân chia lợi nhuận mà không thành lập pháp nhân mới. Nhà đầu tư nước ngoài phải mở tài khoản DICA riêng cho từng hợp đồng BCC.
- PPP: Đầu tư vào hạ tầng, dịch vụ công. Nhà đầu tư phải góp vốn chủ sở hữu tối thiểu 15% tổng vốn dự án (30% đối với bên đứng đầu liên danh).
6.4. Tín dụng quốc tế (Vay nước ngoài)
- Lãi suất: Trần 20%/năm đối với nhà đầu tư/nhà tài trợ; tổ chức tín dụng được tự thỏa thuận.
- Đăng ký: Các khoản vay trung và dài hạn (>1 năm) bắt buộc phải đăng ký với Ngân hàng Nhà nước.
- Bảo đảm: Không được phép thế chấp quyền sử dụng đất cho bên cho vay nước ngoài.
7. Nội dung Chính trong các Hợp đồng Đầu tư Quốc tế điển hình
| Loại hợp đồng | Các điều khoản trọng yếu (Checklist) |
| Chuyển nhượng dự án (PTA) | Định nghĩa; Giá chuyển nhượng; Điều kiện chuyển nhượng; Cam đoan và bảo đảm; Sự kiện vi phạm; Phụ lục chi tiết tài sản bàn giao. |
| Hợp tác kinh doanh (BCC) | Mục tiêu hợp tác; Đóng góp của các bên; Điều hành và quản lý dự án; Phân chia sản phẩm/lợi nhuận; Bảo mật. |
| Đối tác công tư (PPP) | Mục tiêu dự án; Quy mô đầu tư; Xây dựng; Kinh doanh, bảo trì và thanh toán; Tài chính dự án (trái phiếu, huy động vốn); Chuyển giao công trình. |
| Liên doanh (JVA) | Thành lập công ty; Hội đồng thành viên; Vấn đề tài chính; Giải quyết bế tắc (Deadlock); Quyền chọn mua/bán; Luật áp dụng. |
| Mua cổ phần (SPA) | Các bước giao dịch; Điều kiện tiên quyết; Giá mua và thanh toán; Cam đoan chung; Chấm dứt giao dịch. |
| Đặt mua trái phiếu | Loại trái phiếu; Mục đích phát hành; Lãi suất; Kỳ hạn; Đại lý nhận tài sản bảo đảm; Hội nghị các chủ sở hữu trái phiếu. |
Đầu Tư Quốc Tế: 5 Thay Đổi “Ngược Dòng” Và Những Điểm Chạm Pháp Lý Đầy Bất Ngờ
Luật Đầu tư 2025 (Luật số 143/2025/QH15) sẽ chính thức có hiệu lực từ ngày 01/03/2026, mang theo những thay đổi mang tính “phá vỡ” các quy tắc truyền thống. Dưới góc độ của một chuyên gia chiến lược, tôi nhận thấy đây là một bước chuyển mình từ cơ chế “tiền kiểm” sang “hậu kiểm”, mở ra cơ hội về tốc độ nhưng đồng thời cũng thiết lập những ma trận tuân thủ đầy thách thức. Liệu các nhà đầu tư đã thực sự sẵn sàng cho những kịch bản “ngược dòng” — nơi ưu đãi thuế có thể trở thành gánh nặng, và việc sở hữu một pháp nhân nhanh chóng có thể dẫn đến rủi ro “doanh nghiệp không dự án”?
Trong bản phân tích này, tôi sẽ bóc tách 5 điểm chạm pháp lý cốt tử để các nhà đầu tư tối ưu hóa cấu trúc dòng vốn và bảo vệ lợi nhuận lâu dài tại thị trường Việt Nam.
1. Nghịch lý trình tự: Tốc độ pháp nhân vs. Rủi ro dự án
Dưới góc độ chiến lược tiếp cận thị trường, “Quy trình 2” được quy định tại Luật Đầu tư 2025 và Nghị định 09/2026/NĐ-CP tạo ra một tùy chọn (option) đột phá về tốc độ nhưng đi kèm chi phí rủi ro tuân thủ cao.
Thay vì phải đợi thẩm định dự án để có Giấy chứng nhận đăng ký đầu tư (IRC) rồi mới được lập doanh nghiệp, nhà đầu tư hiện có thể được cấp Giấy chứng nhận đăng ký doanh nghiệp (ERC) trước. Điều này cho phép doanh nghiệp hiện diện pháp lý tại Việt Nam ngay lập tức để thực hiện các công việc tiền trạm như thuê/mượn địa điểm hoặc tuyển dụng nhân sự ban đầu mà không cần thông qua công ty mẹ hay đối tác trung gian.
Tuy nhiên, “cái bẫy” nằm ở giới hạn 12 tháng:
- Áp lực thời gian: Trong vòng 12 tháng kể từ khi có ERC, tổ chức kinh tế phải hoàn thành thủ tục cấp IRC để triển khai dự án.
- Khoảng trống pháp lý: Nguồn tin từ Source Context chỉ rõ một rủi ro cụ thể: “Chưa có quy định cụ thể về cơ chế xử lý ERC nếu nhà đầu tư không thực hiện xin cấp IRC trong thời hạn quy định hoặc dự án không được chấp thuận.” Điều này có thể dẫn đến sự tồn tại của các “pháp nhân treo” không có mục đích kinh doanh cụ thể.
Khuyến nghị của Chuyên gia: Nhà đầu tư cần rà soát kỹ điều kiện tiếp cận thị trường (ngành nghề hạn chế, tỷ lệ sở hữu) trước khi nộp ERC. Chiến lược an toàn nhất là chuẩn bị đồng thời hồ sơ ERC và IRC để tránh rủi ro doanh nghiệp bị “khai tử” về mặt chức năng sau 1 năm.
2. Thuế tối thiểu toàn cầu: Khi “Ưu đãi” không còn là “Đặc quyền”
Sự thực thi Nghị quyết 107/2023/QH15 về thuế Thu nhập doanh nghiệp (TNDN) bổ sung đã thay đổi hoàn toàn bài toán tài chính của các tập đoàn đa quốc gia (MNEs). Với ngưỡng doanh thu hợp nhất từ 750 triệu EUR trở lên, mức thuế suất tối thiểu 15% sẽ là “lằn ranh đỏ” mới.
Một sự thật phũ phàng là các chính sách ưu đãi cục bộ (ví dụ: thuế suất 8% cho dự án công nghệ cao) sẽ bị vô hiệu hóa một phần bởi cơ chế Thuế bổ sung tối thiểu nội địa đạt chuẩn (QDMTT). Khoản chênh lệch 7% sẽ bị thu hồi tại Việt Nam hoặc tại quốc gia của công ty mẹ tối cao.
Strategic Alert: Ưu đãi thuế không còn là công cụ cạnh tranh tuyệt đối. Nhà đầu tư cần chuyển trọng tâm từ “xin ưu đãi thuế” sang “tối ưu hóa chi phí vận hành” và “tận dụng ưu đãi về tiền thuê đất hoặc hỗ trợ đào tạo nhân lực” vốn chưa nằm trong phạm vi điều chỉnh của thuế tối thiểu toàn cầu.
3. Quyết toán thuế (Tax Clearance): Điểm mấu chốt giữa Cá nhân và Pháp nhân
Sự khác biệt trong nghĩa vụ thuế đối với lợi nhuận được chia là điểm cần đặc biệt lưu ý khi cấu trúc dòng vốn để tối ưu hóa lợi nhuận thực nhận (net profit):
- Nhà đầu tư là pháp nhân: Được miễn thuế TNDN đối với cổ tức/lợi nhuận được chia. Tuy nhiên, điều kiện tiên quyết là doanh nghiệp tại Việt Nam phải thực hiện đầy đủ nghĩa vụ tài chính, nộp tờ khai quyết toán thuế TNDN và có báo cáo tài chính được kiểm toán trước khi chuyển tiền. Đây là một quy trình “Tax Clearance” phức tạp, đòi hỏi sự minh bạch tuyệt đối.
- Nhà đầu tư là cá nhân: Nghịch lý nằm ở chỗ, cá nhân bắt buộc nộp 5% thuế TNCN trên lợi nhuận được chia, bất kể doanh nghiệp đã hoàn thành nghĩa vụ thuế TNDN hay chưa.
Việc nắm giữ cổ phần thông qua một pháp nhân (Holding Company) thay vì cá nhân sẽ giúp nhà đầu tư tránh được “thuế chồng thuế”, tạo ra một lá chắn tài chính hiệu quả hơn.
4. Quy tắc “01 tài khoản” và Ma trận dòng vốn (DICA vs. IICA)
Việc quản trị dòng vốn xuyên biên giới sẽ trở nên bế tắc nếu nhà đầu tư chọn sai loại tài khoản ngân hàng.
- Tài khoản DICA (Trực tiếp): Bắt buộc khi sở hữu từ 51% vốn trở lên. Quy tắc cốt tử là: Chỉ được mở 01 tài khoản DICA tại 01 ngân hàng cho 01 loại ngoại tệ lựa chọn. Đặc biệt, nếu nhà đầu tư tham gia nhiều hợp đồng BCC (Hợp tác kinh doanh) hoặc dự án PPP (Đối tác công tư), họ bắt buộc phải mở các tài khoản DICA riêng biệt tương ứng cho từng hợp đồng/dự án. Việc dùng chung tài khoản sẽ dẫn đến tắc nghẽn khi quyết toán lợi nhuận.
- Tài khoản IICA (Gián tiếp): Sử dụng cho đầu tư dưới ngưỡng chi phối (<51%). Một lưu ý sống còn về quản trị rủi ro tỷ giá: Mọi hoạt động đầu tư gián tiếp phải được thực hiện bằng đồng Việt Nam (VND).
Việc nhầm lẫn giữa DICA và IICA không chỉ là lỗi thủ tục mà còn khiến nhà đầu tư không thể giải ngân vốn vay nước ngoài hoặc bị từ chối chuyển lợi nhuận về nước do không khớp lệnh dòng tiền.
5. “Lằn ranh đỏ” Senior Debt và Vũ khí pháp lý duy nhất
Đối với các dự án cần huy động tín dụng quốc tế, khung pháp lý Việt Nam đặt ra một giới hạn cứng: Bất động sản (quyền sử dụng đất) không được phép thế chấp cho các bên cho vay nước ngoài.
Trong bối cảnh mất đi công cụ bảo đảm quan trọng nhất là đất đai, chiến lược của các nhà tài trợ quốc tế phải chuyển hướng sang xác lập thứ tự ưu tiên thanh toán (Seniority).
- Senior Debt: Các khoản nợ được ưu tiên cao nhất phải được đăng ký giao dịch bảo đảm ngay từ đầu để xác lập “hiệu lực đối kháng với bên thứ ba”.
- Vũ khí pháp lý: Theo Điều 44 và 46 Luật Phục hồi phá sản 2025, khi doanh nghiệp lâm vào tình trạng phá sản, các khoản nợ có bảo đảm được đăng ký trước sẽ có thứ tự xử lý ưu tiên tuyệt đối. Trong một cấu trúc không có vật đảm bảo là đất, việc “chạy đua” đăng ký thứ tự ưu tiên (Seniority) chính là vũ khí duy nhất để bên cho vay bảo vệ khoản vốn trước các bên nợ khác.
Kết luận: Tầm nhìn 2026 và Câu hỏi mở
Khung pháp lý 2025 không chỉ là sự thay đổi về mặt câu chữ, mà là cuộc chơi về sự minh bạch và tốc độ thực thi. Việt Nam đang mở cửa nhanh hơn ở giai đoạn thành lập nhưng lại kiểm soát chặt chẽ hơn ở giai đoạn vận hành và chuyển lợi nhuận.
Trong đầu tư quốc tế, tốc độ là quan trọng, nhưng sự tuân thủ (compliance) mới là chìa khóa để bảo vệ lợi nhuận lâu dài. Giữa việc có được pháp nhân nhanh chóng và việc đảm bảo dự án được chấp thuận trong 12 tháng, doanh nghiệp của bạn sẽ chọn chiến lược an toàn hay bứt phá mạo hiểm?