Việt Nam đang bước vào một chu kỳ cải cách thể chế đầu tư sâu rộng nhất trong nhiều năm trở lại đây, với Luật Đầu tư 2025 (hiệu lực từ 01/03/2026) và hàng loạt nghị định, thông tư hướng dẫn mới được ban hành trong nửa đầu năm 2026. Đây vừa là cơ hội để nhà đầu tư nước ngoài đẩy nhanh tốc độ gia nhập thị trường thông qua các thương vụ mua bán và sáp nhập (M&A), vừa là thách thức bởi khung pháp lý thay đổi nhanh, đòi hỏi sự đồng hành của một đơn vị tư vấn pháp lý M&A có năng lực cập nhật và kinh nghiệm thực chiến. ISC Global cung cấp dịch vụ tư vấn pháp lý M&A trọn gói, đồng hành cùng nhà đầu tư nước ngoài từ giai đoạn khảo sát thị trường đến khi hoàn tất giao dịch.
Vì sao giao dịch M&A có yếu tố nước ngoài tại Việt Nam cần tư vấn pháp lý chuyên sâu?
Khác với giao dịch M&A thuần nội địa, một giao dịch M&A có yếu tố nước ngoài tại Việt Nam đồng thời chịu sự điều chỉnh của nhiều tầng quy định: cam kết quốc tế (WTO, CPTPP, EVFTA), Luật Đầu tư, Luật Doanh nghiệp, Luật Cạnh tranh, Luật Chứng khoán và pháp luật chuyên ngành theo từng lĩnh vực (dược phẩm, giáo dục, năng lượng, bất động sản, tài chính…). Nhà đầu tư nước ngoài thường gặp khó khăn ở ba điểm nghẽn phổ biến:
- Hạn chế tiếp cận thị trường (market access): không phải mọi ngành, nghề đều cho phép sở hữu 100% vốn nước ngoài; nhiều lĩnh vực áp trần tỷ lệ sở hữu hoặc giới hạn phạm vi hoạt động cụ thể đối với doanh nghiệp có vốn đầu tư nước ngoài (FIE).
- Thẩm định pháp lý (legal due diligence) chưa đầy đủ: dẫn đến việc phát hiện muộn các rủi ro như vốn điều lệ chưa góp đủ, giấy phép hết hiệu lực, tranh chấp tiềm ẩn, hoặc các dàn xếp sở hữu không hợp lệ.
- Quy trình phê duyệt quy định (regulatory approval) kéo dài ngoài dự kiến: do không nắm rõ thời hạn thực tế của từng loại phê duyệt (chấp thuận M&A, thông báo tập trung kinh tế, điều chỉnh Giấy chứng nhận đăng ký đầu tư/doanh nghiệp).
Một đơn vị tư vấn có kinh nghiệm sẽ giúp nhà đầu tư nhận diện sớm các rủi ro này, từ đó tiết kiệm đáng kể thời gian và chi phí giao dịch.
Khung pháp lý mới nhất nhà đầu tư cần nắm — cập nhật 2025-2026
Luật Đầu tư số 143/2025/QH15 được Quốc hội thông qua ngày 11/12/2025, chính thức có hiệu lực từ 01/03/2026, mang đến một số thay đổi mang tính bước ngoặt:
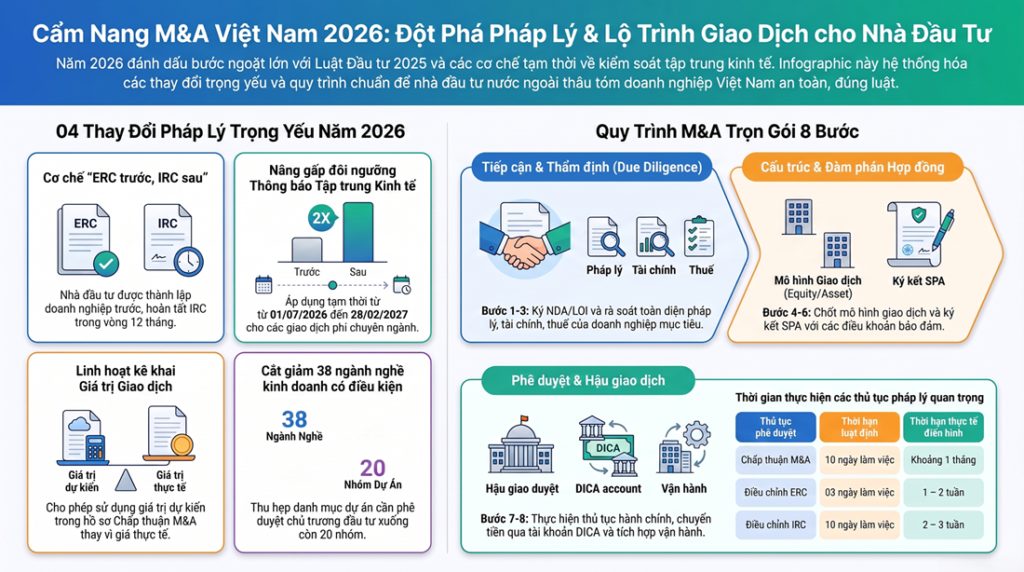
- Nhà đầu tư nước ngoài được lựa chọn thành lập doanh nghiệp trước, xin Giấy chứng nhận đăng ký đầu tư (IRC) sau — thay vì bắt buộc phải có IRC trước như quy định cũ, theo cơ chế tại Nghị định 96/2026/NĐ-CP.
- Cắt giảm 38 ngành, nghề đầu tư kinh doanh có điều kiện và điều chỉnh phạm vi 20 ngành, nghề khác, chuyển hướng quản lý từ tiền kiểm sang hậu kiểm.
- Thu hẹp đáng kể danh mục dự án phải chấp thuận chủ trương đầu tư, chỉ còn 20 nhóm dự án cụ thể theo Điều 24 Luật Đầu tư 2025.
- Hồ sơ đề nghị chấp thuận M&A (M&A Approval) nay cho phép kê khai giá trị giao dịch dự kiến thay vì giá trị giao dịch thực tế cuối cùng, tạo thuận lợi cho quá trình đàm phán giá.
- Ngưỡng thông báo tập trung kinh tế (merger filing) được tạm thời nâng gấp đôi theo Nghị quyết 66.18/2026/NQ-CP, áp dụng từ 01/07/2026 đến 28/02/2027, giúp nhiều giao dịch tầm trung không còn thuộc diện bắt buộc thông báo — nhưng đồng thời đi kèm mức xử phạt tăng nặng đối với hành vi không thông báo hoặc thực hiện giao dịch trước khi được chấp thuận, theo Nghị định 102/2026/NĐ-CP.
Đây là những thay đổi có tác động trực tiếp đến cách lựa chọn cấu trúc giao dịch, tiến độ và ngân sách của bất kỳ thương vụ M&A nào tại Việt Nam trong giai đoạn hiện nay.
Phạm vi dịch vụ tư vấn M&A của ISC Global
ISC Global cung cấp dịch vụ tư vấn pháp lý M&A theo mô hình trọn gói, bao gồm:
- Phân tích tiếp cận thị trường (market access analysis): rà soát ngành, nghề mục tiêu theo cam kết WTO/CPTPP/EVFTA và pháp luật trong nước, xác định trần sở hữu nước ngoài và các điều kiện đi kèm.
- Thẩm định pháp lý (legal due diligence): rà soát toàn diện hồ sơ pháp lý doanh nghiệp mục tiêu — sở hữu, giấy phép, hợp đồng trọng yếu, lao động, đất đai, sở hữu trí tuệ, tố tụng.
- Tư vấn cấu trúc giao dịch: lựa chọn giữa equity deal và asset deal, onshore và offshore, phù hợp mục tiêu thương mại và giới hạn pháp lý của từng ngành.
- Soạn thảo, đàm phán hợp đồng giao dịch: Hợp đồng chuyển nhượng vốn/cổ phần (SPA), Hợp đồng giữa các cổ đông/thành viên góp vốn, các điều khoản bảo đảm và bồi thường.
- Thực hiện thủ tục phê duyệt quy định: chấp thuận M&A, thông báo tập trung kinh tế, điều chỉnh Giấy chứng nhận đăng ký đầu tư (IRC)/Giấy chứng nhận đăng ký doanh nghiệp (ERC), giấy phép chuyên ngành.
- Hỗ trợ hậu giao dịch: mở tài khoản vốn đầu tư (DICA/IICA), cập nhật người đại diện theo pháp luật, tích hợp tuân thủ hậu mua bán.
Vì sao chọn ISC Global?
Với đội ngũ chuyên gia cập nhật liên tục các văn bản pháp luật mới nhất, kinh nghiệm triển khai hồ sơ thực tế tại nhiều tỉnh, thành và làm việc trực tiếp với các cơ quan quản lý chuyên ngành, ISC Global cam kết đồng hành cùng nhà đầu tư nước ngoài xây dựng lộ trình giao dịch M&A rõ ràng, đúng luật và đúng tiến độ — từ giai đoạn khảo sát ban đầu đến khi hoàn tất chuyển nhượng và ổn định vận hành sau giao dịch.
Liên hệ để được tư vấn doanh nghiệp
ISC Global Co., Ltd.
Hotline: +84 933 096 426 – +84 868 591 260
Email: info@iscglobal.asia | van.pham@iscglobal.asia
Website: iscglobal.asia | iscglobal.edu.vn
M&A Việt Nam 2026: Làm Chủ Kỷ Nguyên “Hậu Kiểm” Và Cách Né “Bẫy” Gun-Jumping
1. “Luật chơi” mới cho M&A tại Việt Nam
Bước sang năm 2026, thị trường M&A Việt Nam không chỉ là “sân chơi” của những con số tỷ đô mà còn là cuộc đua khốc liệt về tốc độ thực thi. Trong bối cảnh chuỗi cung ứng dịch chuyển mạnh mẽ, rào cản lớn nhất đối với nhà đầu tư nước ngoài vẫn luôn là “nút thắt” hành chính và quy trình phê duyệt chồng chéo. Tuy nhiên, sự ra đời của Luật Đầu tư số 143/2025/QH15 cùng các văn bản hướng dẫn thực thi đã chính thức xác lập một “luật chơi” hoàn toàn mới. Đây là bước chuyển mình từ tư duy “tiền kiểm” khắt khe sang cơ chế “hậu kiểm” linh hoạt, giúp cởi trói cho các thương vụ tiềm năng. Bài viết này sẽ phân tích các cải cách đột phá nhất năm 2026 để giúp bạn tối ưu hóa chiến lược đầu tư và nhận diện những rủi ro pháp lý tiềm ẩn.
2. Bước ngoặt “Lập doanh nghiệp trước, xin giấy phép sau”
Cơ chế “enterprise-first, IRC-later” là “liều thuốc” hóa giải cơn đau đầu về tiến độ cho nhà đầu tư. Theo Điều 19.2 Luật Đầu tư 2025 và Điều 72 Nghị định 96/2026/NĐ-CP, nhà đầu tư nước ngoài hiện có quyền lựa chọn thành lập tổ chức kinh tế trước khi hoàn tất thủ tục cấp Giấy chứng nhận đăng ký đầu tư (IRC).
“Nhà đầu tư nước ngoài được lựa chọn thành lập tổ chức kinh tế trước rồi hoàn tất Giấy chứng nhận đăng ký đầu tư (IRC) trong vòng 12 tháng, hoặc thực hiện thủ tục IRC trước theo cách truyền thống.”
Insight chiến lược: Thay đổi này cho phép nhà đầu tư kích hoạt bộ máy vận hành ngay lập tức. Quan trọng hơn, nó giải quyết điểm nghẽn kinh điển về tài chính: nhà đầu tư có thể sớm thiết lập Tài khoản vốn đầu tư trực tiếp (DICA), mở tài khoản ngân hàng và ký kết các hợp đồng thuê mặt bằng, tuyển dụng nhân sự trong khi quy trình IRC vẫn đang được xử lý song song.
3. Sự linh hoạt trong đàm phán: Kê khai giá trị giao dịch “dự kiến”
Một bước tiến thực tế khác đến từ Nghị định 96/2026/NĐ-CP và Thông tư 55/2026/TT-BTC (ban hành ngày 15/05/2026). Thay vì bắt buộc phải có con số chính xác đến từng đơn vị trong hồ sơ Chấp thuận M&A (M&A Approval), nhà đầu tư hiện nay được phép kê khai giá trị giao dịch dự kiến hoặc tạm tính.
Điều này mang lại lợi thế kép: Đội ngũ pháp lý (legal deal team) có thể nộp hồ sơ hành chính song song với quá trình đội ngũ thương mại chốt mức giá cuối cùng (valuation). Việc không còn phải chờ đợi con số “fix” trên hợp đồng giúp các bên tiết kiệm được từ 4-6 tuần quý giá, ngăn chặn tình trạng “wait-and-see” làm nguội lạnh nhu cầu của các bên.
4. “Cửa sổ vàng” cho các thương vụ tầm trung: Nâng ngưỡng thông báo tập trung kinh tế
Nghị quyết 66.18/2026/NQ-CP (ban hành ngày 18/05/2026) đã tạo ra một đòn bẩy tạm thời cực mạnh cho thị trường giao dịch quy mô vừa. Để kích cầu, Chính phủ quyết định nới lỏng các ngưỡng thông báo sáp nhập (merger filing).
- Thời gian áp dụng: Từ ngày 01/07/2026 đến hết ngày 28/02/2027.
- Nội dung thay đổi: Tạm thời gấp đôi 3 trên 4 ngưỡng thông báo phi chuyên ngành bao gồm:
- Tổng tài sản của các bên tại thị trường Việt Nam.
- Tổng doanh thu của các bên tại thị trường Việt Nam.
- Giá trị giao dịch của thương vụ M&A.
- Lưu ý “bất biến”: Ngưỡng thị phần kết hợp 20% vẫn được giữ nguyên.
- Quy tắc chuyển tiếp: Các hồ sơ nộp trước ngày 01/07/2026 vẫn phải áp dụng ngưỡng cũ khắt khe hơn.
Đây là cơ hội hiếm có để các thương vụ tầm trung hoàn tất nhanh gọn mà không cần thông qua quy trình thẩm định kéo dài tại Ủy ban Cạnh tranh Quốc gia.
5. Từ “Tiền kiểm” sang “Hậu kiểm”: Cắt giảm 38 ngành nghề có điều kiện
Luật Đầu tư 2025 không chỉ sửa đổi thủ tục mà còn thay đổi toàn bộ hệ điều hành quản lý. Việc loại bỏ 38 ngành nghề kinh doanh có điều kiện và thu hẹp danh mục dự án cần phê duyệt chủ trương đầu tư xuống chỉ còn 20 nhóm dự án (theo Điều 24) là minh chứng cho tư duy cởi mở.
Đáng chú ý, cơ chế phê duyệt hiện nay đã được phân cấp triệt để (Decentralization) giữa Quốc hội, Thủ tướng và Ủy ban nhân dân cấp tỉnh. Điều này đồng nghĩa với việc “cửa” gia nhập thị trường rộng hơn, nhưng trách nhiệm tuân thủ hậu kiểm (post-inspection) sẽ khắt khe hơn nhiều. Nhà đầu tư không còn bị làm khó lúc “vào cửa”, nhưng sẽ bị giám sát chặt chẽ khi đã “vào nhà”.
6. “Cái bẫy” Gun-jumping: Khi sự nới lỏng đi kèm với chế tài nghiêm khắc
Đừng để sự nới lỏng ngưỡng thông báo làm bạn chủ quan. Nghị định 102/2026/NĐ-CP (ban hành ngày 20/05/2026) đã gửi đi một thông điệp đanh thép: Ít hồ sơ hơn đồng nghĩa với việc giám sát trọng điểm và xử phạt nặng hơn.
Hành vi “Gun-jumping” (thực hiện giao dịch trước khi có chấp thuận) hoặc cung cấp thông tin không trung thực hiện đối mặt với mức phạt tăng mạnh.
“Việc nới lỏng ngưỡng thông báo không phải là buông lỏng quản lý. Ngược lại, đây là cách để cơ quan chức năng tập trung nguồn lực săn tìm những sai phạm nghiêm trọng trong các hồ sơ tồn tại. Một sai sót nhỏ về số liệu tài chính có thể dẫn đến khoản phạt làm ‘bốc hơi’ toàn bộ lợi nhuận dự kiến của thương vụ.”
7. Tầm quan trọng của thẩm định pháp lý (Due Diligence) “thực chiến”
Dù luật pháp có thông thoáng đến đâu, các thương vụ tại Việt Nam vẫn thường vấp ngã bởi 3 điểm nghẽn: hạn chế tiếp cận thị trường (trần sở hữu nước ngoài), thẩm định thiếu sót (vốn ảo, sở hữu hình nhân) và ước tính sai dòng thời gian hành chính.
Để bảo vệ giá trị đầu tư, việc đồng hành cùng các đơn vị tư vấn có năng lực như ISC Global, Duc Luong Services hay Staunchly Vietnam xuyên suốt lộ trình 8 bước là bắt buộc:
| Bước | Nội dung trọng yếu |
| 1. Tiếp cận | Ký NDA/LOI và rà soát “red-flag” về điều kiện thị trường. |
| 2. Cấu trúc sơ bộ | Lựa chọn Equity deal hay Asset deal; Onshore hay Offshore. |
| 3. Thẩm định (DD) | Rà soát toàn diện Pháp lý – Tài chính – Thuế (VDR/IRL). |
| 4. Chỉnh sửa cấu trúc | Điều chỉnh dựa trên các phát hiện rủi ro từ báo cáo DD. |
| 5. Soạn thảo văn kiện | Đàm phán SPA, SHA với các điều khoản bảo đảm (R&W) và bồi thường. |
| 6. Ký kết | Hoàn tất ký kết các bộ hợp đồng giao dịch chính thức. |
| 7. Phê duyệt quy định | Thực hiện M&A Approval, Merger Filing, IRC/ERC (theo biểu mẫu mới). |
| 8. Hoàn tất & Tích hợp | Chuyển tiền qua DICA, thay đổi đại diện pháp luật, tích hợp hậu M&A. |
8. Tương lai của M&A tại Việt Nam và câu hỏi ngỏ
Khung pháp lý M&A năm 2026 đã sẵn sàng cho một chu kỳ bùng nổ mới bằng sự linh hoạt chưa từng có. Tuy nhiên, trong kỷ nguyên “hậu kiểm”, ranh giới giữa một thương vụ thành công vang dội và một thất bại pháp lý tốn kém là rất mong manh. Tốc độ phải luôn đi đôi với sự chuẩn xác.
Câu hỏi dành cho các nhà điều hành: Khi cơ quan quản lý chuyển dịch sang giám sát trọng điểm và tăng mạnh chế tài, hệ thống quản trị rủi ro nội bộ của bạn đã sẵn sàng để đối ứng với các đợt hậu kiểm khắt khe sau khi thương vụ kết thúc hay chưa?