
Giao dịch mua bán, sáp nhập doanh nghiệp (M&A) có yếu tố nước ngoài tại Việt Nam đang tăng trưởng mạnh mẽ trong giai đoạn 2025–2026, khi dòng vốn đầu tư nước ngoài tiếp tục dịch chuyển vào khu vực sản xuất, năng lượng, bất động sản công nghiệp và dịch vụ. Tuy nhiên, đằng sau mỗi thương vụ M&A xuyên biên giới là một bài toán thuế phức tạp, nơi chỉ một sai sót trong cách xác định nghĩa vụ thuế cũng có thể khiến nhà đầu tư gánh chịu khoản truy thu hàng chục tỷ đồng, thậm chí làm đổ vỡ cả giao dịch. Đây là lý do dịch vụ tư vấn pháp lý thuế M&A có yếu tố nước ngoài ngày càng trở thành một mắt xích không thể thiếu trong bất kỳ thương vụ nào.
Vì Sao Doanh Nghiệp Cần Tư Vấn Pháp Lý Thuế Chuyên Sâu Khi Thực Hiện M&A?
Khác với giao dịch M&A trong nước, các thương vụ có yếu tố nước ngoài luôn tiềm ẩn nhiều lớp rủi ro thuế chồng chéo:
- Nghĩa vụ thuế phát sinh tại nhiều quốc gia: khi bên bán, bên mua hoặc các công ty holding trung gian đặt trụ sở ở các nước khác nhau, cùng một khoản thu nhập có thể bị xem xét đánh thuế bởi nhiều cơ quan thuế.
- Khác biệt lớn giữa chuyển nhượng vốn trực tiếp và gián tiếp: pháp luật Việt Nam hiện không phân biệt hình thức pháp lý của giao dịch (ký kết ở đâu) mà xem xét bản chất kinh tế – tài sản, giá trị thực chất đang nằm ở Việt Nam thì Việt Nam vẫn có cơ sở đánh thuế, kể cả khi hợp đồng được ký ở Singapore, Hong Kong hay bất kỳ đâu.
- Thay đổi pháp luật thuế liên tục: chỉ trong giai đoạn 2025–2026, Việt Nam đã ban hành hàng loạt văn bản pháp lý mới có tác động trực tiếp đến thuế M&A, bao gồm Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị định số 320/2025/NĐ-CP, Thông tư số 20/2026/TT-BTC và Luật Thuế thu nhập cá nhân số 109/2025/QH15. Doanh nghiệp không cập nhật kịp thời rất dễ áp dụng sai căn cứ tính thuế.
- Áp dụng Hiệp định tránh đánh thuế hai lần (DTA): việc xác định nhà đầu tư nước ngoài có được miễn, giảm thuế theo DTA hay không đòi hỏi phân tích kỹ thuật (ví dụ: tỷ lệ giá trị bất động sản trong tổng tài sản doanh nghiệp mục tiêu), không phải trường hợp nào cũng đương nhiên được miễn thuế.
Chính vì mức độ phức tạp này, nhà đầu tư – dù là bên mua hay bên bán – đều cần một đơn vị tư vấn có chuyên môn sâu về cả pháp luật doanh nghiệp lẫn pháp luật thuế, đồng hành xuyên suốt quá trình giao dịch.
Phạm Vi Dịch Vụ Tư Vấn Pháp Lý Thuế M&A
Dịch vụ tư vấn pháp lý thuế trong giao dịch M&A có yếu tố nước ngoài của chúng tôi được thiết kế bám sát toàn bộ vòng đời của một thương vụ, gồm bốn nhóm công việc chính:
1. Thiết Kế Cấu Trúc Giao Dịch (Deal Structuring)
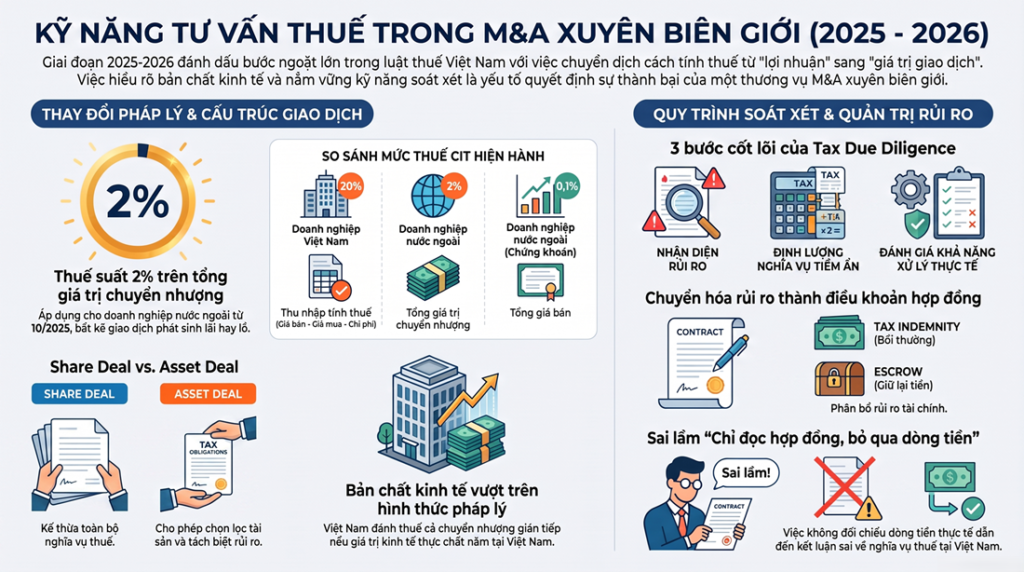
Chúng tôi hỗ trợ khách hàng lựa chọn cấu trúc giao dịch tối ưu nhất giữa mua bán vốn (share deal) và mua bán tài sản (asset deal), đồng thời phân tích lựa chọn giữa chuyển nhượng trực tiếp tại Việt Nam và chuyển nhượng gián tiếp qua công ty trung gian ở nước ngoài. Mỗi phương án đều có hệ quả thuế khác nhau về sắc thuế áp dụng, thuế suất, và bên chịu trách nhiệm kê khai – việc lựa chọn đúng ngay từ đầu giúp tiết kiệm đáng kể chi phí thuế hợp pháp cho cả hai bên.
2. Soát Xét Thuế (Tax Due Diligence)
Trước khi quyết định mua lại một doanh nghiệp, bên mua cần biết chính xác doanh nghiệp mục tiêu đang gánh những rủi ro thuế nào. Đội ngũ của chúng tôi thực hiện soát xét thuế toàn diện nhằm nhận diện rủi ro, định lượng bằng số tiền cụ thể (bao gồm thuế truy thu, tiền chậm nộp, tiền phạt tiềm ẩn) và đánh giá khả năng xử lý thực tế trước khi đưa ra khuyến nghị đàm phán.
3. Áp Dụng Hiệp Định Tránh Đánh Thuế Hai Lần Và Tối Ưu Thuế Hợp Pháp
Với các thương vụ có nhà đầu tư đến từ quốc gia đã ký DTA với Việt Nam, chúng tôi phân tích khả năng miễn, giảm thuế theo Hiệp định, chuẩn bị hồ sơ chứng minh (báo cáo tài chính kiểm toán, tỷ lệ giá trị bất động sản, sơ đồ sở hữu) và làm việc với cơ quan thuế để bảo vệ quyền lợi hợp pháp của khách hàng.
4. Soạn Thảo Và Đàm Phán Điều Khoản Thuế Trong Hợp Đồng
Rủi ro thuế phát hiện qua soát xét cần được phân bổ rõ ràng vào hợp đồng chuyển nhượng thông qua các điều khoản chuyên biệt: tax indemnity (bồi thường thuế), tax covenant (cam kết thuế), gross-up clause, và cơ chế escrow/retention. Chúng tôi trực tiếp soạn thảo và đàm phán các điều khoản này để đảm bảo khách hàng không phải gánh chịu rủi ro thuế phát sinh từ giai đoạn trước khi giao dịch hoàn tất.
Những Cập Nhật Pháp Lý Quan Trọng Nhà Đầu Tư Cần Biết Trong Năm 2026
Kể từ kỳ tính thuế thu nhập doanh nghiệp năm 2025, doanh nghiệp nước ngoài chuyển nhượng vốn tại Việt Nam (dù trực tiếp hay gián tiếp) chịu thuế thu nhập doanh nghiệp theo tỷ lệ 2% trên giá trị chuyển nhượng, không phụ thuộc vào kết quả lãi hay lỗ của giao dịch – thay cho cơ chế 20% trên lợi nhuận áp dụng trước đây. Đây là thay đổi có tác động lớn đến cách tính toán giá bán ròng mà nhà đầu tư nước ngoài nhận được.
Song song đó, từ ngày 01/7/2026, Luật Thuế thu nhập cá nhân số 109/2025/QH15 chính thức có hiệu lực, áp dụng thống nhất mức thuế suất 20% trên thu nhập tính thuế (hoặc 2% trên giá chuyển nhượng nếu không xác định được giá vốn) cho cả cá nhân cư trú và không cư trú khi chuyển nhượng vốn – xóa bỏ sự phân biệt trước đây giữa hai nhóm đối tượng này.
Những thay đổi này đòi hỏi nhà đầu tư, dù đang trong giai đoạn đàm phán hay đã ký kết hợp đồng, cần rà soát lại toàn bộ phương án tài chính của giao dịch để đảm bảo tuân thủ đúng quy định hiện hành.
Lợi Ích Khi Sử Dụng Dịch Vụ Tư Vấn Thuế M&A Chuyên Nghiệp
- Giảm thiểu rủi ro bị truy thu thuế, phạt vi phạm hành chính sau khi giao dịch đã hoàn tất.
- Tối ưu chi phí thuế hợp pháp thông qua lựa chọn cấu trúc giao dịch và áp dụng đúng các quy định miễn, giảm thuế.
- Tăng vị thế đàm phán nhờ nắm rõ và định lượng được rủi ro thuế của đối tác trước khi thương lượng giá.
- Đảm bảo hợp đồng chuyển nhượng có đầy đủ cơ chế bảo vệ tài chính nếu rủi ro thuế phát sinh sau giao dịch.
- Tiết kiệm thời gian, tránh chậm trễ tiến độ giao dịch do vướng mắc thủ tục thuế, hải quan, đăng ký sở hữu.
Đối Tượng Khách Hàng Phù Hợp
Dịch vụ này phù hợp với: nhà đầu tư nước ngoài đang mua lại cổ phần, phần vốn góp tại doanh nghiệp Việt Nam; doanh nghiệp Việt Nam có kế hoạch chuyển nhượng vốn cho đối tác nước ngoài; tập đoàn đa quốc gia thực hiện tái cơ cấu sở hữu nội bộ có công ty con tại Việt Nam; quỹ đầu tư quốc tế cần thẩm định rủi ro thuế trước khi rót vốn vào doanh nghiệp Việt Nam.
Câu Hỏi Thường Gặp
1. Chuyển nhượng vốn gián tiếp qua công ty ở nước ngoài có phải nộp thuế tại Việt Nam không? Có thể có. Pháp luật Việt Nam hiện xem xét bản chất kinh tế của giao dịch: nếu tài sản, giá trị kinh tế thực chất nằm tại Việt Nam, cơ quan thuế Việt Nam vẫn có cơ sở để đánh thuế dù hợp đồng được ký kết ở nước ngoài.
2. Doanh nghiệp nước ngoài có thể được miễn thuế theo Hiệp định tránh đánh thuế hai lần không? Việc miễn thuế theo DTA phụ thuộc vào nội dung từng Hiệp định cụ thể và cơ cấu tài sản của doanh nghiệp mục tiêu (ví dụ tỷ lệ giá trị bất động sản). Không phải mọi trường hợp nhà đầu tư nước ngoài đều đương nhiên được miễn thuế tại Việt Nam.
3. Tái cơ cấu nội bộ tập đoàn có phát sinh thuế tại Việt Nam không? Giao dịch tái cơ cấu nội bộ có thể được miễn thuế nếu không làm thay đổi công ty mẹ tối cao và không phát sinh thu nhập thực tế cho bên chuyển nhượng, nhưng cần chuẩn bị đầy đủ hồ sơ chứng minh theo yêu cầu của cơ quan thuế.
4. Nên thực hiện soát xét thuế (tax due diligence) vào giai đoạn nào của giao dịch? Nên thực hiện càng sớm càng tốt, lý tưởng nhất là trước khi ký thỏa thuận nguyên tắc (term sheet/MOU), để kết quả soát xét có thể được sử dụng làm căn cứ đàm phán giá và điều khoản hợp đồng.
Liên Hệ Tư Vấn
Với đội ngũ chuyên gia am hiểu sâu sắc pháp luật thuế, pháp luật doanh nghiệp và thực tiễn hành nghề tư vấn M&A tại Việt Nam, chúng tôi sẵn sàng đồng hành cùng doanh nghiệp trong từng giai đoạn của giao dịch – từ thiết kế cấu trúc, soát xét thuế, đến đàm phán và hoàn tất hợp đồng.
Liên hệ để tư vấn doanh nghiệp:
Hotline: +84 933 096 426 – +84 868 591 260
Email: info@iscglobal.asia | van.pham@iscglobal.asia
Website: iscglobal.asia | iscglobal.edu.vn
Thuế M&A Việt Nam 2025-2026: 5 Thay đổi “Cuộc chơi” mà Nhà đầu tư nước ngoài không thể bỏ lỡ
Cú sốc từ những con số và sự chuyển mình của hệ thống pháp lý
Việt Nam đang bước vào giai đoạn cải cách pháp luật thuế mạnh mẽ nhất trong thập kỷ qua. Với sự ra đời của Luật Thuế Thu nhập doanh nghiệp (TNDN) 2025 và Luật Thuế Thu nhập cá nhân (TNCN) 2025, các quy tắc cũ về mua bán, sáp nhập (M&A) đã hoàn toàn bị đảo lộn.
Hãy tưởng tượng một tình huống thực tế: Một nhà đầu tư nước ngoài thoái vốn tại một doanh nghiệp Việt Nam với giá 100 tỷ đồng. Mặc dù thương vụ này bị lỗ về mặt kinh tế so với số vốn đầu tư ban đầu (Cost Base), nhà đầu tư vẫn ngỡ ngàng khi nhận thông báo phải nộp ngay 2 tỷ đồng tiền thuế vào ngân sách. Đây không còn là giả thuyết, mà là thực tế mới từ ngày 01/10/2025. Trong bối cảnh M&A hiện nay, “biết luật” là chưa đủ, nhà đầu tư phải thực sự “hiểu bản chất kinh tế” (Substance over form) để điều phối dòng tiền và định giá thương vụ một cách chính xác.
1. Nghịch lý 2% — Thuế đánh trên giá chuyển nhượng thay vì lợi nhuận
Thay đổi căn bản và gây chấn động nhất nằm ở Luật Thuế TNDN số 67/2025/QH15 và Nghị định số 320/2025/NĐ-CP. Kể từ kỳ tính thuế 2025, cơ chế tính thuế đối với tổ chức nước ngoài chuyển nhượng vốn đã có bước ngoặt lịch sử.
Thay vì áp dụng mức thuế 20% trên lợi nhuận (giá bán trừ giá mua và chi phí) như trước đây, các tổ chức nước ngoài hiện nay phải chịu mức thuế 2% trên tổng giá trị giao dịch (Gross Proceeds). Đây thực sự là một “cuộc chơi về dòng tiền” (Cash flow game), nơi mà giá bán ròng (Net price) của nhà đầu tư có thể thấp hơn dự kiến vì thuế tính trực tiếp trên doanh thu mà không cho phép bù trừ chi phí đầu tư.
Nguyên tắc này đã được cụ thể hóa tại Nghị định 320/2025/NĐ-CP, đặt dấu chấm hết cho thời kỳ tính thuế trên lợi nhuận đối với tổ chức nước ngoài, buộc họ phải nộp thuế ngay cả khi giao dịch lỗ.
Bảng so sánh cơ chế thuế TNDN (Dành cho nhà đầu tư nước ngoài):
| Loại hình giao dịch | Cơ chế cũ (Trước 01/10/2025) | Cơ chế mới (Từ 01/10/2025) | Lưu ý quan trọng |
| Chuyển nhượng vốn | 20% trên lợi nhuận | 2% trên giá chuyển nhượng | Áp dụng cho phần vốn góp, cổ phần công ty chưa niêm yết. |
| Chuyển nhượng chứng khoán | 0,1% trên giá bán | 0,1% trên giá bán | Chỉ áp dụng cho chứng khoán niêm yết/đại chúng. |
Lưu ý: Nhà đầu tư cần đặc biệt cẩn trọng trong việc phân loại tài sản. Nếu là cổ phần trong một công ty cổ phần chưa niêm yết, giao dịch vẫn bị đánh thuế 2% thay vì 0,1%.
2. Chuyển nhượng gián tiếp — “Lá chắn” rạn nứt và Lối thoát chiến lược
Nhiều tập đoàn đa quốc gia từng tin rằng việc ký kết hợp đồng tại Singapore hay Hong Kong thông qua các công ty Holding để chuyển nhượng vốn tại Việt Nam là một “lá chắn” thuế an toàn. Tuy nhiên, quy định mới đã bịt kín kẽ hở này. Nếu tài sản và giá trị kinh tế thực chất nằm tại Việt Nam, cơ quan thuế vẫn có cơ sở pháp lý để truy vấn dòng tiền và đánh thuế, bất kể giao dịch diễn ra ở đâu.
Tuy nhiên, một chuyên gia tư vấn nhạy bén sẽ chỉ ra cho nhà đầu tư một “lối thoát” chiến lược: Tái cơ cấu nội bộ tập đoàn. Theo nguồn tin pháp lý, giao dịch này có thể được miễn thuế nếu đáp ứng đồng thời:
- Không làm thay đổi Công ty mẹ tối cao (Ultimate Parent) của chuỗi sở hữu.
- Chỉ là điều chuyển nội bộ để tối ưu hóa quản lý.
- Không phát sinh thu nhập thực tế cho bên chuyển nhượng.
Đây là “lối thoát” duy nhất giúp nhà đầu tư tránh được gánh nặng thuế 2% khi cần sắp xếp lại cấu trúc sở hữu mà không làm thay đổi bản chất quyền sở hữu tối cao.
3. “Bẫy” 51% và Hiệp định tránh đánh thuế hai lần (DTA)
Hiệp định tránh đánh thuế hai lần (DTA) không còn là “tấm bùa hộ mệnh” tuyệt đối. Một quy tắc then chốt mà nhà đầu tư thường bỏ lỡ là bài kiểm tra “Tỷ lệ giá trị bất động sản chiếm chủ yếu” (Predominantly immovable property test).
Dựa trên Khoản 4, Điều 13 Hiệp định Việt Nam – Indonesia (làm ví dụ điển hình), nếu tài sản của doanh nghiệp mục tiêu tại Việt Nam có trên 50% giá trị là bất động sản, Việt Nam vẫn giữ quyền đánh thuế.
Minh họa thực tế: Nhà đầu tư Indonesia thoái vốn vào 30/03/2026. Tỷ lệ bất động sản tại 3 thời điểm:
- Ngày chuyển nhượng (30/03/2026): 60%
- Đầu năm tính thuế (01/01/2025): 40%
- Cuối năm liền trước (31/12/2025): 53%
- Giá trị bình quân: (60% + 40% + 53%) / 3 = 51%.
Vì 51% > 50%, nhà đầu tư không được hưởng miễn thuế theo DTA. Đáng lưu ý, nghĩa vụ chứng minh tỷ lệ này thuộc về người nộp thuế. Điều này đòi hỏi nhà đầu tư phải chuẩn bị báo cáo tài chính kiểm toán tại đúng 3 thời điểm nêu trên để tránh bị cơ quan thuế từ chối hồ sơ miễn giảm.
4. Soát xét thuế (Tax Due Diligence) — Định lượng rủi ro trên bàn đàm phán
Trong M&A, Soát xét thuế (Tax DD) không chỉ đơn thuần là tìm lỗi kê khai. Mục tiêu tối thượng là “định lượng” rủi ro để biến chúng thành vũ khí đàm phán. Nếu Tax DD phát hiện rủi ro tiềm ẩn 20 tỷ đồng, con số này phải được chuyển hóa thành các điều khoản bảo vệ tài chính hoặc ảnh hưởng trực tiếp đến thời điểm hoàn tất giao dịch (Closing).
“Soát xét thuế không kết thúc ở báo cáo, mà kết thúc ở bàn đàm phán.”
Nhà đầu tư có thể sử dụng kết quả Tax DD để yêu cầu bên bán thực hiện Kê khai bổ sung tự nguyện trước khi Closing nhằm giảm thiểu rủi ro truy thu sau này. Các cơ chế xử lý rủi ro chính bao gồm:
- Điều chỉnh giá mua (Price adjustment): Giảm trừ trực tiếp vào giá bán ròng.
- Giữ lại tiền (Escrow/Retention): Phong tỏa một khoản tiền cho đến khi rủi ro thuế được giải tỏa.
- Bồi thường thuế (Tax Indemnity): Cam kết bồi thường của bên bán cho các nghĩa vụ phát sinh trước giao dịch.
- Hủy giao dịch (Deal breaker): Khi rủi ro định lượng được vượt quá khả năng chấp nhận rủi ro (Risk appetite).
5. Cuộc cách mạng Thuế TNCN 2025 và các tài sản phi truyền thống
Luật Thuế TNCN số 109/2025/QH15 (hiệu lực từ 01/07/2026) mang đến sự thống nhất chưa từng có: áp dụng mức thuế 20% trên thu nhập tính thuế (hoặc 2% trên giá bán) cho cả cá nhân cư trú và không cư trú.
Điểm đáng kinh ngạc là danh mục tài sản chịu thuế đã được mở rộng mạnh mẽ. Nhà đầu tư cần đặc biệt lưu ý nếu thương vụ M&A có liên quan đến:
- Tín chỉ carbon.
- Tên miền quốc gia “.vn”.
- Tài sản số (Digital assets) và vàng miếng.
Sự mở rộng này cho thấy nỗ lực của Chính phủ trong việc kiểm soát mọi ngóc ngách của nền kinh tế số và kinh tế xanh, biến các tài sản phi truyền thống thành những điểm chạm thuế mới mà nhà đầu tư không thể ngó lơ.
Tầm nhìn cho những thương vụ tương lai
Hệ thống thuế Việt Nam giai đoạn 2025-2026 không chỉ khắt khe hơn mà còn minh bạch hơn theo hướng tập trung vào bản chất kinh tế. Việc thiết kế cấu trúc giao dịch (Deal structuring) ngay từ giai đoạn Biên bản ghi nhớ (MOU) không còn là lựa chọn, mà là bắt buộc để tối ưu hóa thuế (Tax efficiency).
Lời khuyên từ chuyên gia: Đừng để đội ngũ tài chính và pháp lý làm việc độc lập. Sự phối hợp chặt chẽ ngay từ đầu sẽ giúp bạn nhận diện được đâu là “lá chắn thuế” thực sự và đâu là “bẫy” pháp lý tiềm ẩn.
Bạn đã sẵn sàng rà soát lại phương án tài chính cho thương vụ của mình trước khi các quy định mới chính thức thực thi chưa?